Kur çiftet mendojnë për divorcin, ata zakonisht shqetësohen për ndarjen e shtëpisë, kursimeve dhe aseteve të tjera. Por ka një çështje tjetër financiare që mund të jetë po aq e rëndësishme.
Çfarë ndodh me borxhin?
Ndoshta ju dhe bashkëshorti/ja juaj keni një kartë krediti të përbashkët. Ndoshta ka ende një hipotekë mbi shtëpinë familjare. Ose keni zbuluar kohët e fundit se bashkëshorti/ja juaj ka grumbulluar mijëra dollarë kredi personale.
Nëse jeni duke u divorcuar në Nju Jork, mund të pyesni veten nëse do t'ju duhet të paguani borxhe që nuk i keni krijuar personalisht.
Përgjigja varet nga koha kur është marrë borxhi, për çfarë janë përdorur paratë, emri i kujt është në llogari dhe rrethanat e martesës suaj.
Në AH Law Firm, PLLC , ne ndihmojmë individët dhe familjet në Queens të kuptojnë të drejtat dhe përgjegjësitë e tyre financiare gjatë divorcit.
A ndahet borxhi në mënyrë të barabartë në një divorc në Nju Jork?
Jo domosdoshmërisht. Nju Jorku ndjek shpërndarjen e barabartë, që do të thotë se borxhet martesore në përgjithësi ndahen në mënyrë të drejtë bazuar në rrethanat e martesës.
Kjo nuk do të thotë gjithmonë se secili bashkëshort do të jetë përgjegjës për saktësisht gjysmën.
Për shembull, nëse një çift ka grumbulluar 20,000 dollarë borxh në kartën e kreditit gjatë pagesës së shpenzimeve shtëpiake, gjykata mund ta trajtojë atë shumë si borxh martesor.
Megjithatë, nëse njëri bashkëshort ka marrë borxh të konsiderueshëm për qëllime personale që nuk lidhen me martesën, gjykata mund të arrijë në një përfundim tjetër.
Pyetja kryesore është nëse borxhi kualifikohet si detyrim martesor dhe si duhet të ndahet përgjegjësia.
Kjo është e ngjashme me mënyrën se si gjykatat ndajnë pasuritë martesore. Ju mund të eksploroni rregullat më të gjera në artikullin tonë përkatës, Si ndahet prona në një divorc në Queens? Shpërndarja e barabartë kundrejt shpërndarjes së barabartë .
Çfarë konsiderohet borxh martesor në Nju Jork?
Borxhi martesor përgjithësisht përfshin detyrimet financiare të marra gjatë martesës për përfitimin e partneritetit martesor.
Shembujt e zakonshëm përfshijnë:
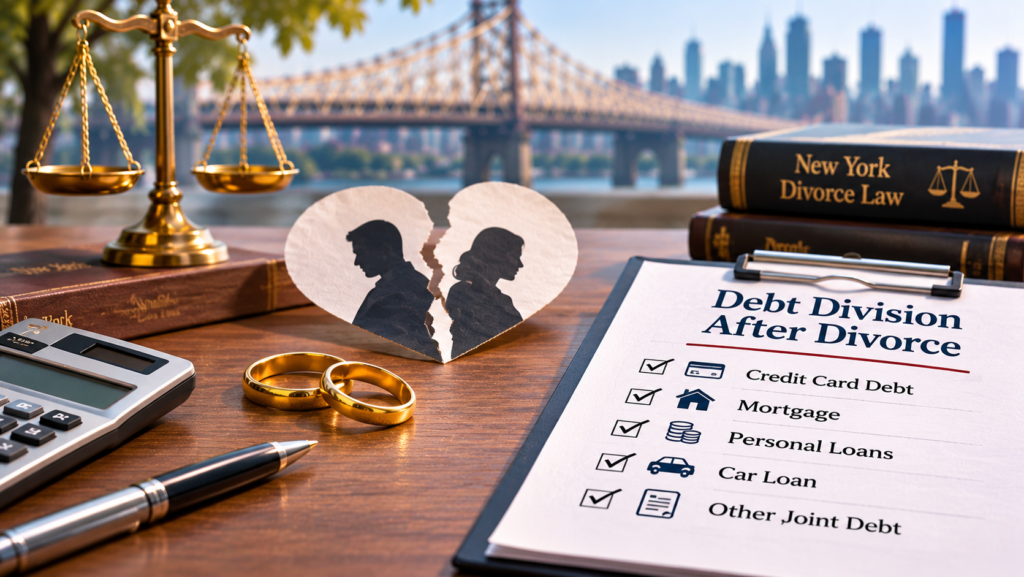
- Bilancet e kartave të kreditit të përdorura për ushqime, shpenzime shtëpiake ose blerje familjare
- Hipotekat mbi pronën martesore
- Kredi për makina të përdorura për transportin familjar
- Kredi personale të përdorura për të paguar shpenzimet e përbashkëta
- Shpenzime të caktuara mjekësore
- Kredi të përdorura për përmirësimet e shtëpisë
Megjithatë, fakti që një borxh është marrë gjatë martesës nuk përcakton automatikisht se si do të ndahet ai.
Gjykatat mund të marrin në konsideratë arsyen pse u krijua borxhi, nëse familja përfitoi dhe provat e disponueshme për të mbështetur qëndrimin e secilit bashkëshort.
Po në lidhje me borxhin nga para martesës?
Borxhi i marrë para martesës përgjithësisht trajtohet si përgjegjësi e bashkëshortit që e solli atë në marrëdhënie.
Për shembull, nëse njëri bashkëshort kishte një bilanc personal të kartës së kreditit përpara se të martohej, ajo borxh zakonisht nuk do të bëhej borxh martesor thjesht sepse çifti u martua më vonë.
Megjithatë, rifinancimi, konsolidimi ose ndryshimi i detyrimeve financiare gjatë martesës mund ta komplikojë analizën.
Kush e paguan borxhin e kartës së kreditit pas divorcit?
Borxhi i kartës së kreditit është një nga mosmarrëveshjet financiare më të zakonshme gjatë divorcit.
Imagjinoni një çift që jeton në Queens me tre karta krediti:
- Një kartë e përbashkët e përdorur për blerjet shtëpiake
- Një kartë në emër të bashkëshortit e përdorur për shpenzimet familjare
- Një kartë në emër të bashkëshortes e përdorur për blerje personale
Gjykata mund ta shqyrtojë secilën llogari veç e veç.
Fakti që një kartë krediti është vetëm në emrin e njërit bashkëshort nuk do të thotë domosdoshmërisht se borxhi është përgjegjësi vetëm e atij bashkëshorti në divorc.
Në mënyrë të ngjashme, një llogari e përbashkët nuk do të thotë automatikisht se gjykata e divorcit do ta ndajë bilancin në mënyrë të barabartë.
Qëllimi i shpenzimeve, koha dhe rrethanat e tjera financiare mund të kenë rëndësi.
Ekziston gjithashtu një dallim i rëndësishëm midis një vendimi për divorc dhe të drejtave të një kreditori.
Edhe nëse një marrëveshje divorci thotë se ish-bashkëshorti/ja juaj duhet të paguajë një kartë krediti të përbashkët, kompania e kartës së kreditit mund të kërkojë ende pagesë nga ju nëse mbeteni ligjërisht përgjegjës sipas marrëveshjes së llogarisë.
Kjo është arsyeja pse është e rëndësishme që borxhet e përbashkëta të trajtohen me kujdes përpara finalizimit të divorcit.
Çfarë ndodh me një hipotekë të përbashkët pas divorcit?
Për shumë familje në Queens, hipoteka është detyrimi i tyre më i madh financiar i përbashkët.
Nëse të dy bashkëshortët kanë nënshkruar hipotekën, të dy mund të mbeten përgjegjës ndaj huadhënësit edhe pas divorcit.
Një marrëveshje divorci nuk e heq automatikisht asnjërin bashkëshort nga kredia.
Në varësi të rrethanave, marrëveshjet e mundshme mund të përfshijnë:
Shitja e pronës: Bashkëshortët shesin shtëpinë, shlyejnë hipotekën dhe ndajnë çdo të ardhur të mbetur sipas marrëveshjes së tyre ose urdhrit të gjykatës.
Njëri bashkëshort që mban shtëpinë: Njëri bashkëshort mund të mbajë pronësinë dhe të kërkojë të rifinancojë hipotekën në emrin e tij, subjekt i miratimit nga huadhënësi.
Marrëveshjet e përkohshme: Në disa raste, palët mund të bien dakord ta mbajnë pronën për një periudhë kohore ndërkohë që adresojnë çështjet e kujdestarisë, strehimit ose shqetësimet financiare.
Është e rëndësishme të bëhet dallimi midis pronësisë së shtëpisë dhe përgjegjësisë për hipotekën.
Transferimi i pronësisë nuk e liron, në vetvete, një huamarrës nga detyrimi i hipotekës.
Një avokat divorci mund t'ju ndihmojë t'i merrni parasysh këto çështje përpara se të bini dakord për një marrëveshje pronësore.
A jeni përgjegjës për kreditë personale të bashkëshortit/es suaj?
Jo gjithmonë.
Supozoni se bashkëshorti juaj mori hua 15,000 dollarë gjatë martesës pa e diskutuar me ju.
Nëse ju mund t'ju caktohet përgjegjësia në divorc varet pjesërisht nga mënyra se si janë përdorur paratë.
Nëse kredia është përdorur për riparime shtëpiake ose shpenzime të përbashkëta familjare, ajo mund të konsiderohet borxh martesor.
Nëse paratë janë shpenzuar tërësisht për aktivitete personale që nuk lidhen me martesën, mund të ketë baza për të argumentuar se bashkëshorti juaj duhet të mbajë përgjegjësi.
Megjithatë, rezultati varet nga provat dhe rrethanat specifike.
Ekstraktet bankare, dokumentet e kredisë dhe regjistrimet e transaksioneve mund të ndihmojnë në përcaktimin e qëllimit të huamarrjes.
Po nëse bashkëshorti/ja juaj krijon borxhe përpara se të kërkojë divorc?
Kjo është një shqetësim për disa çifte, martesat e të cilëve tashmë po shkatërrohen.
Njëri bashkëshort mund të vazhdojë të përdorë kartat e kreditit, të marrë kredi ose të bëjë blerje jashtëzakonisht të mëdha ndërsa tjetri po përgatitet të paraqesë kërkesën për divorc.
Gjykatat e Nju Jorkut mund të bëjnë dallimin midis borxheve të marra para dhe pas fillimit të një procesi divorci. Shpenzimet e bëra pas fillimit të procesit përgjithësisht trajtohen si përgjegjësi e bashkëshortit që i ka bërë ato, megjithëse përjashtimet dhe urdhrat e gjykatës mund të ndikojnë në rezultat.
Gjykatat gjithashtu mund të marrin në konsideratë nëse transaksionet financiare kishin për qëllim shpërdorimin e pasurive martesore ose ndikimin e padrejtë ndaj bashkëshortit tjetër.
Nëse dyshoni për shpenzime të pazakonta ose borxhe të fshehura, ruani të dhënat financiare përkatëse dhe kërkoni këshillë ligjore përpara se të ndërmerrni veprime që përfshijnë llogaritë e përbashkëta.
A mund ta mbroni kredinë tuaj gjatë divorcit?
Divorci nuk e ndan automatikisht historikun tuaj të kredisë nga detyrimet financiare të bashkëshortit/es tuaj.
Nëse keni llogari të përbashkëta, pagesat e humbura mund të ndikojnë në kredinë tuaj edhe kur një marrëveshje divorci ia cakton përgjegjësinë e pagesës bashkëshortit tjetër.
Ka disa hapa praktikë që ia vlen të merren parasysh:
- Rishikoni raportet tuaja të kredisë. Identifikoni llogaritë e përbashkëta, kreditë dhe bilancet e pashlyera.
- Mblidhni të dhënat financiare. Mbani kopje të pasqyrave të kartave të kreditit, dokumenteve të hipotekës dhe marrëveshjeve të kredisë.
- Kuptoni detyrimet e llogarisë suaj. Përcaktoni nëse jeni huamarrës i përbashkët, bashkë-nënshkrues ose përdorues i autorizuar.
- Diskutoni llogaritë e përbashkëta me avokatin tuaj. Mbyllja ose ndryshimi i llogarive mund të kërkojë planifikim të kujdesshëm dhe nuk duhet të shkelë urdhrat e gjykatës.
- Adresoni borxhet në marrëveshjen tuaj të divorcit. Specifikoni se kush do të paguajë çdo detyrim dhe si do të trajtohet mospagesa e mundshme.
Këto hapa mund t'ju ndihmojnë të kuptoni më mirë pozicionin tuaj financiar para dhe pas divorcit.
Çfarë ndodh nëse bashkëshorti/ja juaj refuzon të paguajë pjesën e tij/saj?
Edhe pasi të nënshkruhet një marrëveshje divorci, mund të lindin mosmarrëveshje.
Për shembull, ish-bashkëshorti juaj mund të ketë rënë dakord të bëjë pagesa për një kredi të përbashkët, por më pas të ndalojë së paguari.
Në varësi të kushteve të vendimit të divorcit, ju mund të keni mjete juridike për të zbatuar marrëveshjen ose urdhrin e gjykatës.
Megjithatë, zbatimi kundër ish-bashkëshortit/es tuaj është i ndryshëm nga detyrimet tuaja ndaj një huadhënësi.
Nëse emri juaj mbetet në llogari, të drejtat kontraktuale të kreditorit mund të vazhdojnë pavarësisht nga ajo që thotë marrëveshja juaj e divorcit.
Nëse bashkëshorti/ja juaj refuzon të bashkëpunojë me vetë divorcin, artikulli ynë mbi çfarë ndodh kur një bashkëshort refuzon të nënshkruajë dokumentet e divorcit në Nju Jork shpjegon se si mund të vazhdojë procesi ligjor.
Si ndikon borxhi në marrëveshjen e përgjithshme të divorcit?
Ndarja e borxhit shpesh lidhet me ndarjen e pasurisë martesore.
Për shembull, njëri bashkëshort mund të marrë një pjesë më të madhe të aseteve të caktuara, ndërkohë që merr përsipër edhe përgjegjësinë për një pjesë më të madhe të borxhit martesor.
Në një rast tjetër, bashkëshortët mund të bien dakord të shlyejnë kartat e kreditit të përbashkëta duke përdorur të ardhurat nga shitja e shtëpisë së tyre.
Këto marrëveshje kërkojnë shqyrtim të kujdesshëm të financave të çiftit, pasurive të disponueshme dhe aftësisë së ardhshme për të kryer pagesat.
Kur bashkëshortët nuk mund të bien dakord, gjykata mund të ketë nevojë të përcaktojë një ndarje të drejtë.
Mosmarrëveshjet financiare gjithashtu mund të ndikojnë në kohëzgjatjen e divorcit. Udhëzuesi ynë mbi afatet kohore të divorcit në Queens, NY shpjegon disa nga faktorët që mund të vonojnë procedurat.
Pyetje të bëra shpesh rreth borxhit dhe divorcit në Nju Jork
A jam unë përgjegjës për borxhin e kartës së kreditit të bashkëshortit ose bashkëshortes sime pas divorcit?
Ndoshta. Gjykata mund ta ndajë borxhin martesor të kartës së kreditit midis bashkëshortëve bazuar në rrethanat. Përgjegjësia juaj ndaj kompanisë së kartës së kreditit varet gjithashtu nga fakti nëse jeni ligjërisht përgjegjës për llogarinë.
A ndahet borxhi gjithmonë 50/50 në një divorc në Nju Jork?
Jo. Borxhi martesor i nënshtrohet shpërndarjes së drejtë, e cila nuk kërkon domosdoshmërisht një ndarje të barabartë.
A mund të më detyrojë bashkëshorti/ja të paguaj një kredi që nuk e kam nënshkruar?
Një gjykatë divorci mund të caktojë përgjegjësinë për borxhin martesor kualifikues edhe nëse vetëm njëri nga bashkëshortët ka nënshkruar kredinë. Megjithatë, nëse huadhënësi mund të kërkojë pagesë direkt nga ju është një çështje tjetër ligjore.
A e heq divorci emrin tim nga një hipotekë e përbashkët?
Jo. Një vendim divorci i vetëm nuk e heq emrin tuaj nga një hipotekë. Mund të jetë i nevojshëm refinancimi, shlyerja ose një lirim i miratuar nga huadhënësi.
Kush paguan borxhin e kartës së kreditit të akumuluar pas ndarjes?
Kjo varet nga rrethanat, duke përfshirë kohën kur filloi procesi i divorcit, qëllimin e shpenzimeve dhe çdo urdhër gjykate të zbatueshëm. Jetesa e ndarë nuk përcakton automatikisht se si do të klasifikohet çdo borxh.
A mund të vonojnë mosmarrëveshjet për borxhin një divorc të pakontestuar?
Po. Një divorc i pakontestuar zakonisht kërkon që bashkëshortët të zgjidhin mosmarrëveshjet e tyre financiare, duke përfshirë mënyrën se si do të trajtohen borxhet martesore.
Flisni me një avokat divorci në Queens për borxhin martesor
Divorci nuk ka të bëjë vetëm me ndarjen e asaj që zotëroni. Ai ka të bëjë gjithashtu me të kuptuarit e asaj që mund t'i keni ende borxh.
Kartat e kreditit, hipotekat, kreditë personale dhe detyrimet e tjera financiare mund të vazhdojnë të ndikojnë në jetën tuaj shumë kohë pasi martesa të ketë përfunduar.
Përpara se të bini dakord për një marrëveshje divorci, është e rëndësishme të kuptoni se cilat borxhe mund të jenë martesore, për cilat detyrime mbeteni ligjërisht përgjegjës dhe si mund të ndikojë marrëveshja e propozuar në financat tuaja.
Në AH Law Firm, PLLC , ne ndihmojmë individët dhe familjet në Queens me divorcin, ndarjen e pronës dhe çështje të tjera të së drejtës familjare.
Nëse jeni të shqetësuar për borxhin martesor ose detyrimet financiare gjatë divorcit, ekipi ynë mund t'ju ndihmojë të kuptoni opsionet tuaja.
AH Law Firm, PLLC
164-13 Hillside Avenue, Jamaica, NY 11432
Telefon: (347) 720-3394
Faqja e internetit: ahlawfirmpllc.com
Shërbimet e së Drejtës Familjare: Divorci dhe e Drejta Familjare në Queens
Kontaktoni: Planifikoni një Konsultim
Mohim përgjegjësie: Ky artikull ofron informacion të përgjithshëm rreth ligjit të divorcit në Nju Jork dhe nuk përbën këshillë ligjore. Klasifikimi dhe ndarja e borxheve varen nga rrethanat individuale, ligji i zbatueshëm dhe urdhrat e gjykatës.